Berlin/Herne/Köln. [stbs] Flächenangaben können die Bewertung eines Grundstücks und damit die Grundsteuer beeinflussen. Für die Grundsteuererklärung muss zunächst geklärt werden, welches Bewertungsmodell im jeweiligen Bundesland gilt. Wohnfläche, Nutzfläche und Grundstücksfläche sind unterschiedliche Größen. Bei Anwendung der Verordnung zur Berechnung der Wohnfläche (Wohnflächenverordnung – WoFlV) müssen die einbezogenen Räume und Anrechnungsanteile nachvollziehbar bestimmt werden. Alte Mietverträge oder Bauunterlagen dürfen nicht ungeprüft übernommen werden. Die mietrechtliche Rechtsprechung zu Wohnflächenabweichungen ersetzt dabei keine steuerrechtliche Berechnungsgrundlage. Ein Flächenfehler ist außerdem nicht automatisch eine Steuerhinterziehung.
Flächenangaben in der Grundsteuererklärung
Eine zutreffende Flächenermittlung verhindert, dass die Erklärung auf ungeprüften oder unterschiedlich definierten Zahlen beruht. Welche Fläche benötigt wird und wie sie zu berechnen ist, hängt vom einschlägigen Bewertungsmodell, der Grundstücksart und der tatsächlichen Nutzung ab. In Nordrhein-Westfalen gilt seit 01.01.2025 das Bundesmodell. Die Feststellung des Grundsteuerwerts ist von der späteren Berechnung der kommunalen Grundsteuer unter Anwendung des Hebesatzes zu unterscheiden.
Wohnfläche gemäß der Wohnflächenverordnung
§ 2 WoFlV bestimmt die einbezogenen Grundflächen. Zur Wohnung gehörende Räume sind von Zubehörräumen abzugrenzen. Keller-, Heizungs- und Garagenräume sowie Abstellräume außerhalb der Wohnung zählen als Zubehörräume nicht zur Wohnfläche. Auch Räume, die den bauordnungsrechtlichen Anforderungen an ihre Nutzung nicht entsprechen, werden nicht einbezogen. Eine bloße Raumbezeichnung im Plan ersetzt diese Prüfung nicht.
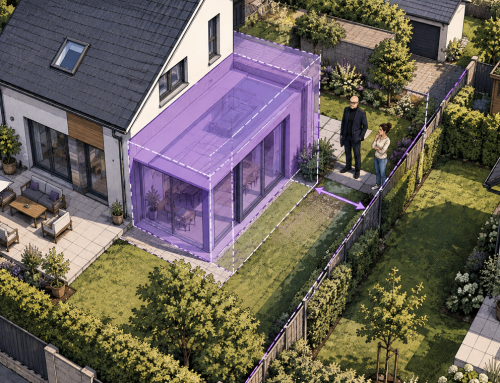
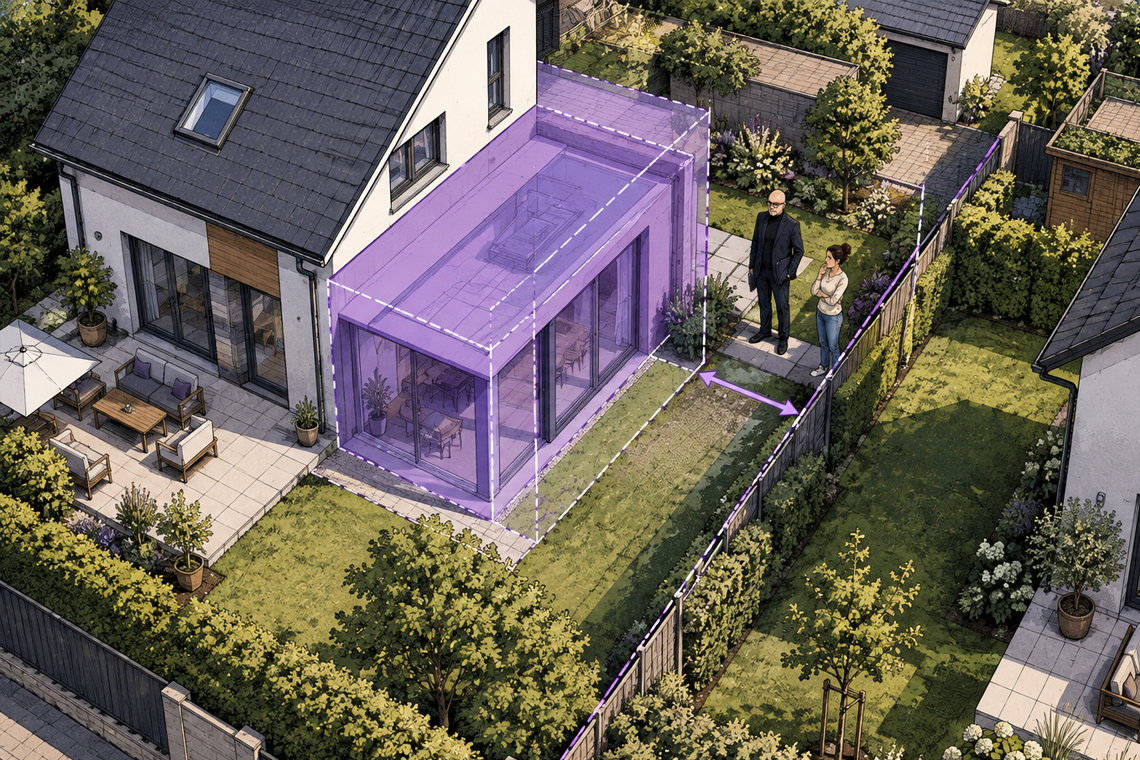
Balkone, Loggien, Dachgärten und Terrassen werden gemäß § 4 WoFlV regelmäßig zu einem Viertel, höchstens zur Hälfte angerechnet. Unbeheizbare Wintergärten und vergleichbare allseits geschlossene Räume sind zur Hälfte einzubeziehen. Ein Wintergarten wird somit nicht unabhängig von seiner Ausgestaltung stets mit demselben Anteil berücksichtigt. Die tatsächlichen Voraussetzungen und die anzuwendende Berechnungsregel müssen dokumentiert werden.
Die Wohnflächenverordnung gilt seit 01.01.2004. Ältere Berechnungen können auf der Verordnung über wohnungswirtschaftliche Berechnungen gemäß dem Zweiten Wohnungsbaugesetz (Zweite Berechnungsverordnung – II. BV) beruhen. § 5 WoFlV enthält eine Übergangsregel für bestimmte bereits bis 31.12.2003 erstellte Berechnungen. Das Baujahr allein entscheidet deshalb nicht, ob jede alte Berechnung zwingend vollständig neu erstellt werden muss. Auch die steuerlichen Anwendungsvorgaben sind zu beachten.
Die Entscheidung des Bundesgerichtshofs zur Mieterhöhung
Der Bundesgerichtshof (BGH) entschied im Urteil vom 18.11.2015 – VIII ZR 266/14, dass bei einer Mieterhöhung zur ortsüblichen Vergleichsmiete die tatsächliche Wohnungsgröße heranzuziehen ist. Die zuvor in diesem Zusammenhang angewandte 10-%-Toleranz wurde aufgegeben. Eine abweichende Vertragsangabe bestimmt die relevante Fläche nicht verbindlich, auch wenn die Abweichung höchstens 10 % beträgt.
Die Entscheidung betrifft die Mieterhöhung gemäß § 558 des Bürgerlichen Gesetzbuchs (BGB). Sie beseitigt weder sämtliche wohnflächenbezogenen Toleranzregeln in allen mietrechtlichen Zusammenhängen noch regelt sie die Flächenberechnung für die Grundsteuer. Für die Steuererklärung ist die eigene steuerrechtliche Grundlage anzuwenden. Der Grundgedanke, alte Zahlen nicht ungeprüft zu übernehmen, bleibt praktisch hilfreich.
Fehler und steuerrechtliche Folgen
Falsche Flächen können eine unzutreffende Steuerbemessung verursachen und damit finanzielle Nachteile auslösen. Fehler in einer Steuererklärung sind jedoch nicht automatisch Steuerhinterziehung. § 370 der Abgabenordnung (AO) setzt die gesetzlichen Tatbestandsvoraussetzungen einschließlich Vorsatz voraus. Bei leichtfertigem Verhalten kommt unter den Voraussetzungen des § 378 AO eine Ordnungswidrigkeit in Betracht. Ein erkennbarer Fehler muss hinsichtlich der Berichtigungspflichten rechtlich geprüft werden.
Unterlagen prüfen und Berechnung dokumentieren
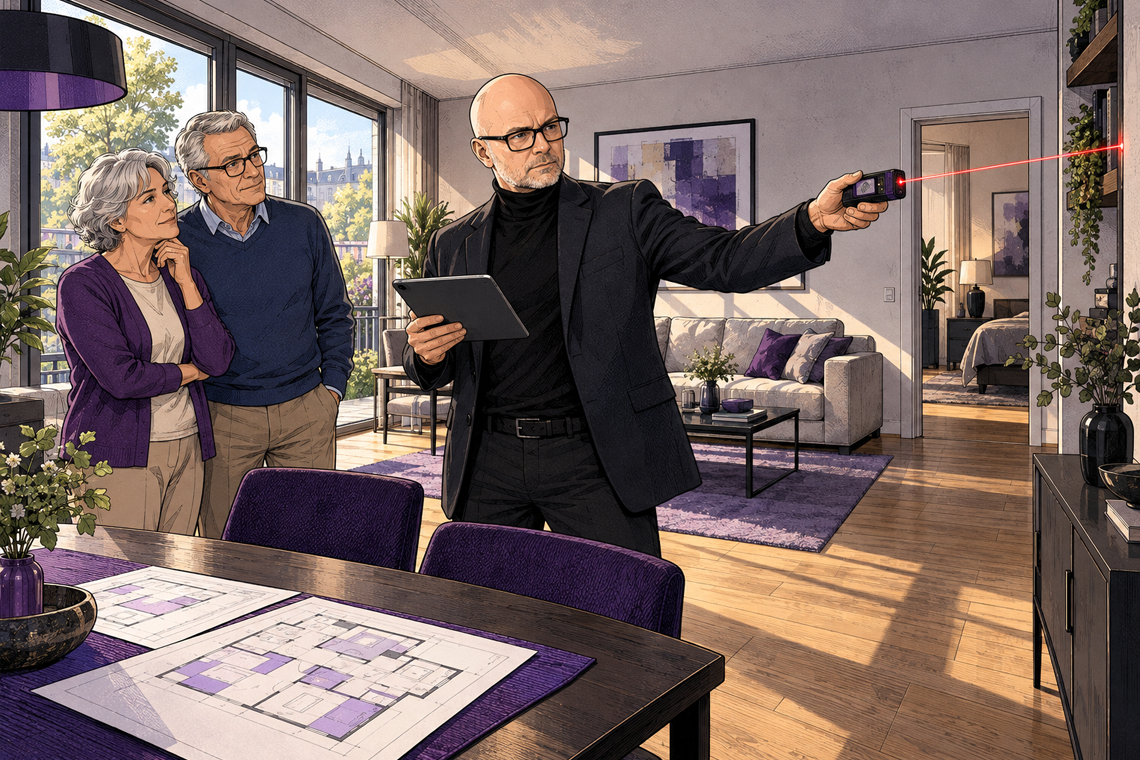
Eigentümer:innen sollten Planunterlagen, frühere Berechnungen und tatsächliche Raumverhältnisse miteinander abgleichen. Zu dokumentieren sind das angewandte Berechnungsregelwerk, die Abmessungen, die Zuordnung der Räume und die jeweiligen Anrechnungsanteile. Wohn- und Nutzflächen dürfen nicht allein deshalb gleichgesetzt werden, weil beide als Quadratmeterwerte in älteren Unterlagen erscheinen.
Bei ungeklärten Abmessungen oder unterschiedlichen Berechnungsmethoden können Architekt:innen oder Sachverständige eine fachliche Flächenermittlung vornehmen. Die Finanzverwaltung NRW stellt Informationen zum dort geltenden Grundsteuermodell bereit. Die Textsammlung „Grundstücksrecht “ bietet ergänzende Gesetzestexte; sie ersetzt keine objektspezifische Flächenprüfung oder steuerrechtliche Beratung.
Häufig gestellte Fragen
Sind Wohnfläche und Nutzfläche gleichbedeutend?
Nein. Die Begriffe bezeichnen unterschiedliche Flächengrößen. Für die Erklärung müssen das geltende Bewertungsmodell, die Nutzung und die jeweilige Berechnungsregel bestimmt werden.
Wie werden Balkone und Terrassen gemäß der WoFlV angerechnet?
Regelmäßig zu einem Viertel, höchstens zur Hälfte. Die Voraussetzungen für den gewählten Anrechnungsanteil müssen nachvollziehbar sein.
Zählen alle Wintergärten nur zur Hälfte?
Nein. Die hälftige Anrechnung gemäß § 4 WoFlV betrifft unbeheizbare Wintergärten und vergleichbare allseits geschlossene Räume. Ausgestaltung und Berechnungsregel sind zu prüfen.
Gilt das BGH-Urteil von 2015 unmittelbar für die Grundsteuer?
Nein. Es betrifft die Mieterhöhung zur ortsüblichen Vergleichsmiete. Die Grundsteuererklärung benötigt eine eigene steuerrechtliche Berechnungsgrundlage.
Ist eine falsche Fläche automatisch Steuerhinterziehung?
Nein. Steuerhinterziehung setzt die gesetzlichen Tatbestandsvoraussetzungen einschließlich Vorsatz voraus. Bei erkannten Fehlern sind mögliche Berichtigungspflichten zu prüfen.