Berlin/Herne/Köln. [stbs] Scheinselbstständigkeit auf Baustellen kann Beitragsnachforderungen und weitere rechtliche Folgen auslösen. Ein Gewerbeschein oder die Bezeichnung als Nachunternehmer:in entscheidet nicht über den Erwerbsstatus. Die tatsächlich ausgeübte Tätigkeit muss insbesondere auf Weisungsabhängigkeit und Eingliederung in eine fremde Arbeitsorganisation geprüft werden. Eine Bauherrschaft haftet jedoch nicht automatisch für jedes Beschäftigungsverhältnis eines beauftragten Unternehmens. Eigene Arbeitgeberpflichten, besondere Nachunternehmerhaftung und strafrechtliche Verantwortung haben unterschiedliche Voraussetzungen. Nachweise können die Prüfung unterstützen, ersetzen aber nicht die Untersuchung der gelebten Vertragsverhältnisse. Der Beitrag erläutert diese Unterschiede und ordnet die erforderlichen Fragen und Unterlagen ein.
Scheinselbstständigkeit auf Baustellen erkennen
Auch ein kleiner Handwerksbetrieb oder eine allein tätige Person kann selbstständig arbeiten. Der Erwerbsstatus richtet sich nach dem jeweiligen Auftragsverhältnis in seiner tatsächlichen Durchführung. Weisungen zu Zeit, Ort und Ausführung sowie Eingliederung in eine fremde Organisation sprechen für Beschäftigung. Unternehmerisches Risiko, eigene Gestaltungsspielräume und Betriebsmittel sind im Gesamtbild zu würdigen. Einzelne Merkmale dürfen nicht isoliert als Beweis behandelt werden.
§ 7 des Sozialgesetzbuchs Viertes Buch – Gemeinsame Vorschriften für die Sozialversicherung (SGB IV) beschreibt die sozialversicherungsrechtliche Beschäftigung. Bei Zweifeln können die Beteiligten das Statusfeststellungsverfahren nach § 7a SGB IV bei der Deutschen Rentenversicherung Bund nutzen. Die Prüfung betrifft das konkrete Erwerbsverhältnis. Sie ist von einer möglichen Rentenversicherungspflicht tatsächlich selbstständiger Personen zu unterscheiden.
Wer Beiträge schuldet und wer zusätzlich haftet
Die Gesamtsozialversicherungsbeiträge schuldet grundsätzlich die Arbeitgeberseite. Erweist sich eine unmittelbar beauftragte Person tatsächlich als abhängig beschäftigt, müssen die daraus folgenden Arbeitgeberpflichten geklärt werden. Die bloße Stellung als Eigentümer:in oder Bauherrschaft begründet dagegen keine allgemeine Haftung für alle Sozialabgaben und Steuern fremder Unternehmen.
§ 28e Abs. 3a SGB IV regelt eine zusätzliche Haftung von Unternehmen des Baugewerbes für beauftragte Bauunternehmen beziehungsweise die dort genannten Verleihunternehmen. Diese Regelung gilt ab einem geschätzten Gesamtwert der für ein Bauwerk beauftragten Bauleistungen von 275.000 €. Die gesetzlichen Entlastungsmöglichkeiten, etwa geeignete Präqualifikation oder lückenlose Unbedenklichkeitsbescheinigungen, sind zu berücksichtigen. Die Haftung ist deshalb von eigenen Arbeitgeberpflichten zu trennen. Zahlungsunfähigkeit eines beauftragten Unternehmens kann die Durchsetzung bestehender Ansprüche erschweren, schafft aber für sich keine neue persönliche Haftungsgrundlage.
Strafrecht, Aufsicht und Arbeitnehmerüberlassung
§ 266a des Strafgesetzbuchs (StGB) betrifft das Vorenthalten und Veruntreuen von Arbeitsentgelt. Die Grundtatbestände sehen Geldstrafe oder Freiheitsstrafe bis zu fünf Jahren vor; besonders schwere Fälle können höher bestraft werden. Strafbarkeit setzt die jeweilige Verantwortlichkeit und die weiteren Tatbestandsvoraussetzungen voraus. Eine abweichende sozialversicherungsrechtliche Einordnung bedeutet nicht automatisch, dass jede beteiligte Person eine Straftat begangen hat.
Bei pflichtwidrig unterlassener betrieblicher Aufsicht kann § 130 des Gesetzes über Ordnungswidrigkeiten (OWiG) einschlägig sein. Die Vorschrift verlangt eine konkrete Aufsichtspflichtverletzung im Unternehmen. Sie begründet keine allgemeine Bußgeldhaftung privater Bauherrschaften für jede Tätigkeit eines fremden Betriebs.
Das Gesetz zur Regelung der Arbeitnehmerüberlassung (Arbeitnehmerüberlassungsgesetz – AÜG) ist zu prüfen, wenn Beschäftigte eines Unternehmens einer anderen Arbeitgeberseite zur Arbeitsleistung überlassen werden. Eingliederung und Weisungen sind dabei erheblich. Eine unmittelbar nur scheinbar selbstständige Person und eine verdeckte Überlassung durch ein anderes Unternehmen sind unterschiedliche Konstellationen. § 16 AÜG regelt bestimmte Ordnungswidrigkeiten; strafrechtliche Folgen benötigen ihre eigene Grundlage.
Bei Steuerverkürzungen kommen § 370 der Abgabenordnung (AO) zur Steuerhinterziehung und § 378 AO zur leichtfertigen Steuerverkürzung in Betracht, wenn deren Voraussetzungen erfüllt sind. Beitragsnachforderungen können mehrere vergangene Jahre betreffen. § 25 SGB IV sieht regelmäßig eine vierjährige Verjährung nach Ablauf des Fälligkeitsjahres vor, bei vorsätzlich vorenthaltenen Beiträgen eine dreißigjährige Frist. Weitere Verjährungsregeln, insbesondere Hemmungen, bleiben zu prüfen.
Folgen für Unternehmensleitung und Reputation
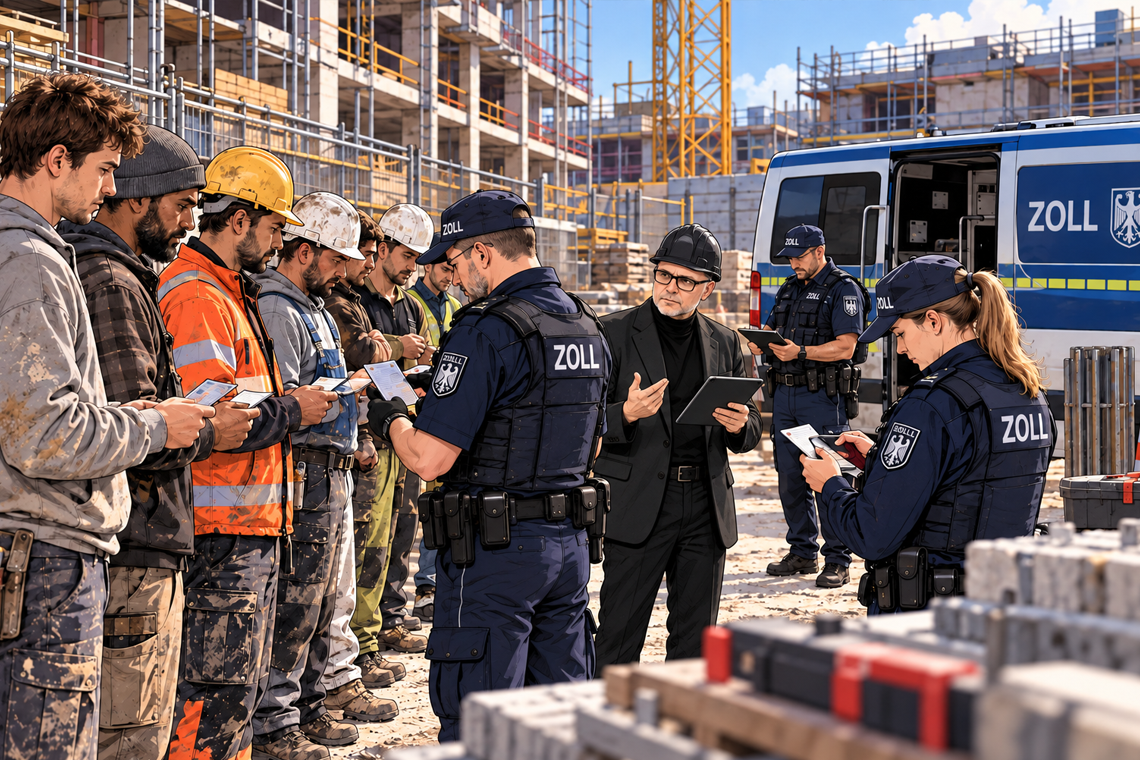
Ein öffentlich bekannter Fall illegaler Beschäftigung kann die Reputation eines Unternehmens oder der Bauherrschaft beeinträchtigen. Eine Kontrolle durch den Zoll oder eine andere Behörde ist jedoch zunächst eine Prüfung und kein Nachweis eines Verstoßes.
§ 76 des Aktiengesetzes (AktG) und § 6 des Gesetzes betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) enthalten Ausschlüsse von bestimmten Leitungsämtern. Bei vorsätzlichen Straftaten nach § 266a StGB gehört eine Verurteilung zu mindestens einem Jahr Freiheitsstrafe zu den gesetzlichen Voraussetzungen des fünfjährigen Ausschlusses. Das ist kein bei jedem Scheinselbstständigkeitsfall verhängtes allgemeines Berufsverbot. Ein gesondertes Berufs- oder Gewerbeverbot hat wiederum eigene Voraussetzungen.
Unterlagen nach ihrem Aussagewert einordnen
Die Auswahl des beauftragten Unternehmens sollte dessen Qualifikation, Zuverlässigkeit und tatsächliche Arbeitsorganisation einbeziehen. Ein niedriger Preis ist keine ausreichende Entscheidungsgrundlage. Welche Unterlagen benötigt werden, richtet sich nach der konkreten gesetzlichen Pflicht und dem zu prüfenden Risiko.
- Gewerbeanmeldung: Sie belegt die gewerberechtliche Anmeldung, nicht den Erwerbsstatus einer bestimmten Tätigkeit.
- Handwerksrolle: Für zulassungspflichtige Handwerke nach Anlage A des Gesetzes zur Ordnung des Handwerks (Handwerksordnung – HwO) ist die erforderliche Eintragung zu prüfen.
- Freistellungsbescheinigung: Sie betrifft den Steuerabzug bei Bauleistungen nach dem Einkommensteuergesetz (EStG). Ihre Gültigkeit ist zu kontrollieren. Sie bestätigt nicht pauschal die steuerliche Ordnungsmäßigkeit des gesamten Unternehmens.
- Sozialversicherungsmeldungen: Bei eigenen Beschäftigten können geeignete Nachweise über deren Anmeldung relevant sein. Personenbezogene Unterlagen sind auf den erforderlichen Umfang zu beschränken.
- Unbedenklichkeitsbescheinigungen: Sie betreffen die Beitragspflichten gegenüber den jeweils zuständigen Stellen, etwa Einzugsstellen oder Berufsgenossenschaft. Aussagezeitraum und gesetzlicher Verwendungszweck müssen passen.
- Haftpflichtversicherung: Eine Betriebshaftpflicht- oder Berufshaftpflichtversicherung kann Risiken absichern. Deckungsumfang und Tätigkeit müssen übereinstimmen; die Police beweist keine Selbstständigkeit.
- Eigene Beschäftigte: Deren Zahl und sozialversicherungsrechtlicher Status können zur Organisation eines Unternehmens gehören. Eine allein tätige Person muss aber nicht erst eine sozialversicherungspflichtige Person einstellen, um selbstständig arbeiten zu dürfen. Auch der Ausschluss von Minijobs ist kein allgemeiner Statusnachweis.
- Personalübersicht: Eine erforderliche Übersicht über die auf der Baustelle eingesetzten Personen unterstützt Zutritts- und Zuständigkeitskontrollen. Sie ist datensparsam zu führen.
- Statusfeststellung: Bei ungeklärtem Erwerbsstatus kommt das gesetzliche Verfahren in Betracht. Ein Vertrag oder eine Bescheinigung über andere Aufträge ersetzt es nicht.
Fragen zur tatsächlichen Zusammenarbeit
Die Antworten müssen auf das konkrete Vorhaben bezogen und mit der tatsächlichen Durchführung abgeglichen werden:
- In welcher Rechtsform arbeitet das Unternehmen?
- Bestehen neben dem Projekt Aufträge weiterer Kund:innen?
- Welcher Umsatzanteil entfällt auf den Auftrag; überschreitet er 75 % des Jahresumsatzes?
- Wer trägt Gewährleistungs-, Haftungs- und Kapitalrisiken?
- Beschäftigt das Unternehmen eigenes sozialversicherungspflichtiges Personal?
- Welche eigene Alters-, Kranken- und Pflegeabsicherung besteht?
- Welche Berufs- oder Betriebshaftpflichtversicherung besteht?
- Wie erfolgt der Marktauftritt, etwa über Werbung, Partnerprogramme, Blogs oder E-Mail-Marketing?
- Bestehen eigene Büros oder Geschäftsräume?
- Wer verantwortet Sicherheit und Integrität der eigenen IT-Systeme?
- Welche eigenen Betriebsmittel werden fachlich und für Rechnungen oder Verwaltung genutzt?
- Wer gestaltet die Preise?
- Wie viele Tage umfasst die geplante Projekttätigkeit?
- Wann beginnt und endet der Vertrag?
- Gab es innerhalb der letzten 24 Monate frühere Beauftragungen?
- Falls ja: Betrug der Abstand zwischen den Aufträgen mehr als drei Monate?
- Wurde zwischenzeitlich für andere Kund:innen gearbeitet?
- Bestand innerhalb der letzten zwölf Monate ein Arbeitsverhältnis mit der beauftragenden Seite?
Die genannten Umsatz- und Zeitwerte sind keine allgemeinen gesetzlichen Grenzwerte für Selbstständigkeit. Auch eine Häufung von Ja-Antworten erlaubt keine rechtssichere Einstufung: Eigene Betriebsmittel, Personal oder weitere Kund:innen können gerade für Selbstständigkeit sprechen. Erforderlich bleibt die gewichtete Prüfung der tatsächlichen Zusammenarbeit. Vertragsklauseln dürfen eine bestehende Weisungsabhängigkeit nicht bloß verdecken. Eine Textausgabe des Sozialgesetzbuchs erleichtert die Nachprüfung der einschlägigen Vorschriften.
Zutritt und Zuständigkeiten
Bei unbekannten Personen auf der Baustelle sollten Identität, Berechtigung und Zuständigkeit geklärt werden. Maßnahmen des Hausrechts treffen die jeweils berechtigten oder bevollmächtigten Personen; das Hausrecht liegt nicht in jeder Konstellation ausschließlich bei Grundstückseigentümer:innen. Bei erkennbaren Pflichtverstößen sind die eigenen Verpflichtungen und geeignete Abhilfemaßnahmen rechtlich zu prüfen.
Häufig gestellte Fragen
Beweist ein Gewerbeschein die Selbstständigkeit?
Nein. Die Gewerbeanmeldung und der Erwerbsstatus einer konkret ausgeübten Tätigkeit betreffen unterschiedliche Fragen. Die tatsächlich gelebte Zusammenarbeit muss geprüft werden.
Haftet jede Bauherrschaft für sämtliche Beiträge fremder Unternehmen?
Nein. Eigene Arbeitgeberpflichten und besondere gesetzliche Haftungstatbestände haben unterschiedliche Voraussetzungen. Die Stellung als Bauherrschaft allein begründet keine allgemeine Haftung.
Muss eine selbstständige Person eigene Beschäftigte haben?
Nein. Allein tätig zu sein schließt Selbstständigkeit nicht aus. Eigenes Personal ist ein Merkmal der Unternehmensorganisation, aber keine allgemeine Zulassungsvoraussetzung für Selbstständigkeit.
Wo lässt sich ein ungeklärter Erwerbsstatus feststellen?
Die Beteiligten können das Statusfeststellungsverfahren nach § 7a SGB IV bei der Deutschen Rentenversicherung Bund nutzen. Gegenstand ist das konkrete Erwerbsverhältnis.
Lässt sich der Status durch gezählte Ja-Antworten bestimmen?
Nein. Die Antworten haben unterschiedlichen Aussagewert. Eigene Betriebsmittel oder weitere Kund:innen können für Selbstständigkeit sprechen; eine bloße Zählung ersetzt die Gesamtprüfung nicht.